
Tesla predviedla počas premiéry nového modelu Roadster tri jeho výnimočné vlastnosti: schopnosť spraviť pozdĺžny premet vo vzduchu, výjsť v nízkej rýchlosti...
16.10.2026


Silné búrky, krupobitie, prívalové dažde či padajúce stromy dokážu poškodiť auto v priebehu niekoľkých minút a škody sa môžu vyšplhať až na tisíce eur. Mnohí vodiči pritom netušia, čo v takej situácii robiť, kedy škodu preplatí poisťovňa a aký je rozdiel medzi povinným zmluvným a havarijným poistením. Prinášame prehľadný návod, ako postupovať po živelnej udalosti, na čo si dať pozor a v ktorých prípadoch môže poisťovňa poistné plnenie znížiť alebo úplne odmietnuť.


Silné letné búrky dnes už nie sú výnimočným javom. Dôkazom sú aj búrky z 1. júla 2026, ktoré na viacerých miestach Slovenska poškodili množstvo vozidiel. Krupobitie, prívalové dažde, záplavy či silný vietor však každoročne poškodia stovky vozidiel. Stačí pritom len niekoľko minút a na karosérii môžu vzniknúť desiatky preliačin, rozbité sklá alebo môže byť vaše vozidlo úplne zatopené. Ak vám auto poškodí prírodný živel, najdôležitejšie je zachovať pokoj. Správny postup môže výrazne urýchliť likvidáciu poistnej udalosti a v niektorých prípadoch rozhodnúť aj o tom, či poisťovňa škodu preplatí v plnej výške.
V prvom rade myslite na vlastnú bezpečnosť. Ak sa v okolí stále nachádzajú popadané elektrické vedenia, hrozí pád ďalších stromov alebo je vozidlo vo vode, nesnažte sa situáciu riešiť za každú cenu sami. Určite sa nesnažte zachraňovať vozidlo stojace pod stromami v momente, keď je vo vašom okolí tzv. downburst alebo silné krupobitie. Tieto prírodné úkazy totiž môžu veľmi ľahko zlomiť vetvy stromu či stromy celé a môže sa stať, že zostanete v aute v tom lepšom prípade uviaznutí.
Ešte pred premiestnením poškodeného vozidla alebo jeho umytím si škodu dôkladne zdokumentujte. Odfotografujte auto zo všetkých strán, poškodené miesta aj okolie. Je dobré mať fotografie popadaných konárov, vrstvy krúp alebo zaplaveného parkoviska. Takáto dokumentácia môže výrazne pomôcť pri likvidácii poistnej udalosti.
V ďalšom kroku je vhodné škodu čo najskôr nahlásiť poisťovni. Väčšina poisťovní dnes umožňuje oznámenie poistnej udalosti telefonicky, cez webový formulár alebo mobilnú aplikáciu vrátane odoslania fotodokumentácie. Nejde pritom o zložitý proces a zvládnete ho bez akýchkoľvek problémov.
Ak voda zaplavila vaše vozidlo, a to najmä jeho motorový priestor či interiér, rozhodne sa ho nepokúšajte naštartovať. Mohlo by dôjsť k vážnemu poškodeniu motora, napríklad hydraulickému rázu, ktorého oprava môže stáť tisíce eur. Oveľa bezpečnejším riešením je privolať odťahovú službu a nechať vozidlo skontrolovať v odbornom servise. Ak vaše havarijné poistenie zahŕňa asistenčné služby, náklady na odťah môžu byť súčasťou poistného plnenia.
Mnohí vodiči sa mylne domnievajú, že škody spôsobené krúpami, pádom stromu alebo povodňou uhradí povinné zmluvné poistenie. Nie je to tak. Povinné zmluvné poistenie (PZP) slúži na úhradu škôd, ktoré prevádzkou vozidla spôsobíte iným osobám. Škody na vašom vlastnom vozidle spôsobené živelnou udalosťou PZP spravidla nekryje. Na ich úhradu je potrebné mať uzatvorené havarijné poistenie alebo pripoistenie živelných udalostí, ak ho poisťovňa ponúka.
Aj pri havarijnom poistení sa však jednotlivé produkty líšia. Rozdiel môže byť v spoluúčasti, poistných limitoch alebo výlukách z poistenia. Preto sa oplatí poznať podmienky svojej poistnej zmluvy ešte skôr, ako príde prvá silná búrka.
Ani havarijné poistenie automaticky neznamená, že poisťovňa uhradí každú škodu spôsobenú živelnou udalosťou. Každá poistná zmluva obsahuje vlastné podmienky, výluky aj spoluúčasť, preto je vhodné oboznámiť sa s nimi ešte pred vznikom poistnej udalosti.
Poisťovňa môže poistné plnenie znížiť alebo odmietnuť napríklad vtedy, ak:
Vo väčšine prípadov preto platí, že poškodené vozidlo je vhodné najskôr zdokumentovať, bezodkladne oznámiť poistnú udalosť a s opravou počkať, pokiaľ poisťovňa neurčí ďalší postup alebo nevykoná obhliadku.
Silný vietor často spôsobuje pády stromov alebo odlomených konárov, ktoré môžu vozidlo vážne poškodiť. Aj v takom prípade je dôležité zachovať pokoj a myslieť predovšetkým na vlastnú bezpečnosť. Ak hrozí pád ďalších vetiev alebo strom blokuje cestu, privolajte hasičov alebo políciu.
Pred odstránením stromu či konárov vozidlo dôkladne zdokumentujte. Odfotografujte nielen poškodenie auta, ale aj samotný strom, jeho polohu a okolie. Ak išlo o následok živelnej udalosti, škodu na vašom vozidle spravidla uhradí havarijné poistenie alebo pripoistenie živelných udalostí.
Iná situácia môže nastať, ak strom spadol z cudzieho pozemku a jeho vlastník dlhodobo zanedbal starostlivosť o drevinu. Občiansky zákonník totiž v § 415 zákona č. 40/1964 Zb. ukladá každému povinnosť počínať si tak, aby nedochádzalo ku škodám na zdraví, majetku ani životnom prostredí. Ak vlastník túto povinnosť poruší a v dôsledku toho vznikne škoda, môže podľa § 420 Občianskeho zákonníka niesť občianskoprávnu zodpovednosť za jej náhradu. Každý prípad sa však posudzuje individuálne. Ak išlo o zdravý strom, ktorý vyvrátila mimoriadne silná víchrica alebo iná živelná udalosť, automatická zodpovednosť vlastníka nevzniká a spravidla ide o tzv. vyššiu moc.
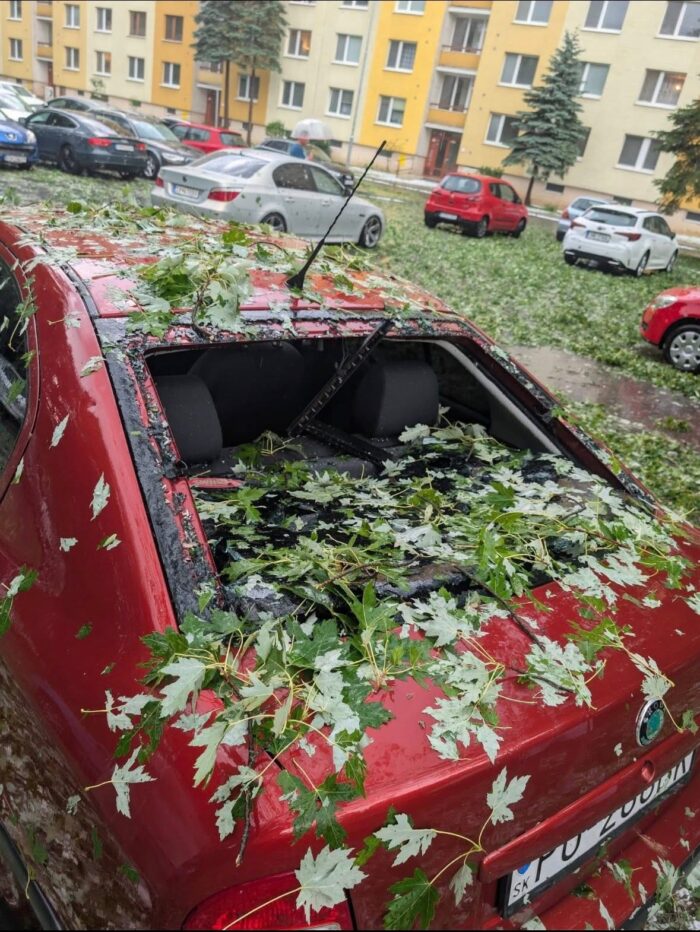 Zdroj: Prešovské novinky | Poškodenie auta po búrke z 1. júla 2026.
Ak krupobitie poškodí iba plechy karosérie a lak zostane neporušený, oprava býva dnes často jednoduchšia než kedysi. Mnohé servisy využívajú technológiu PDR (Paintless Dent Repair), teda opravu preliačin bez lakovania. Takýto spôsob opravy je zvyčajne rýchlejší, lacnejší a zároveň zachová pôvodný lak vozidla. Ak však krúpy poškodia aj lak alebo rozbijú sklá, rozsah opravy môže byť podstatne väčší.
Pri mimoriadne silných búrkach nemusí byť poškodenie vozidla len kozmetické. Ekonomická totálna škoda môže vzniknúť nielen po zatopení vozidla alebo páde stromu, ale aj po intenzívnom krupobití. To platí najmä v prípade, ak sú poškodené viaceré časti karosérie, sklá, svetlomety či panoramatická strecha a náklady na opravu presiahnu všeobecnú hodnotu vozidla alebo percento stanovené v poistných podmienkach.
V takom prípade poisťovňa spravidla rozhodne, že oprava už nie je ekonomicky opodstatnená. Namiesto úhrady celej opravy určí všeobecnú hodnotu vozidla bezprostredne pred vznikom škody, od ktorej následne odpočíta hodnotu použiteľných zvyškov vozidla (vraku) a prípadnú spoluúčasť podľa poistnej zmluvy. Výsledná suma predstavuje poistné plnenie. To, či pôjde o ekonomickú totálnu škodu, preto nezávisí len od rozsahu poškodenia, ale aj od veku vozidla, jeho trhovej hodnoty a ceny opravy.
Novinky zo sveta áut priamo na váš e-mail.

Súhlasím so Všeobecnými obchodnými podmienkami a vyhlasujem, že som sa oboznámil/a s Informáciou o spracúvaní osobných údajov


 Prvé zábery novej Škody Octavia facelift 2026
 Pokuta za rýchlosť: Ako je to s novými pravidlami v roku 2026?
 Predávate auto v hotovosti? Pozor na limit. V krajnom prípade riskujete pokutu až 10 000 eur