


Nová Dacia Striker má oficiálne slovenský cenník. Kombi-crossover s dojazdom 1 600 km a hybridnou 4x4 začína na cene 21 000 eur, čím sa stavia medzi Duster a...
12.10.2026


PORADŇA - Čo znamená, že je vozidlo s odpočtom DPH a kto si môže odpočet DPH uplatniť? Ako viem zistiť, či je dané vozidlo možné kúpiť s touto možnosťou? Všetko dôležité zhrnuté v článku.


Čo znamená, že je vozidlo s možnosťou odpočtu DPH? V prípade, že sa jedná o vozidlo s odpočtom DPH, znamená to, že daň z pridanej hodnoty (DPH) zaplatená pri kúpe vozidla môže byť odpočítaná od DPH, ktorú musíte zaplatiť pri predaji vozidla. Vozidlá s odpočtom DPH sú označované ako “odpočtové autá."
V článku sa zameriame na vysvetlenie špecifík, ktoré má automobil podľa zákona o dani z pridanej hodnoty z hľadska bežného používania automobilu na dosahovanie príjmov, ale aj pri jeho nákupe a predaji. Ako to funguje? Ak ste kupujúcim vozidla s odpočtom DPH, môžete si túto DPH odpočítať od DPH, ktorú musíte zaplatiť pri predaji vozidla. V prípade, že ste predajcom vozidla s odpočtom DPH, musíte si túto DPH odpočítanú pri kúpe vozidla vrátiť.
Pravidlá platné pre DPH, ktorú platíte za vozidlo, sú ovplyvnené niekoľkými faktormi, ako napríklad miesto kúpy vozidla, miesto predaja vozidla, kde sa vozidlo bude používať, a DPH kvalifikácia vozidla, ktoré ste kúpili.
Odpočet DPH si môže uplatniť iba platiteľ dane od platcu dane, teda iba podnikatelia. Vozidlá s odpočtom dane → sú vozidlá, ktoré majú zaplatenú daň predávajúcim a je u nich možné si odpočítať DPH. Podmienky uplatnenia práva na odpočítanie DPH upravujú ustanovenia § 49 až § 51 zákona č. 2004/222 zákona o dani z pridanej hodnoty v znení neskorších predpisov.
Ak chcete zistiť, či je vozidlo z ponuky áut na Autobazar.EU s odpočtom dane, dá sa to urobiť jednoducho. Takéto inzeráty majú u nás o tom informáciu v detaile inzerátu. Pre lepšie pochopenie slúži priložená fotografia nzerátu na autobazar.EU s detailom, kde sa informácia o možnom odpočte DPH nachádza.
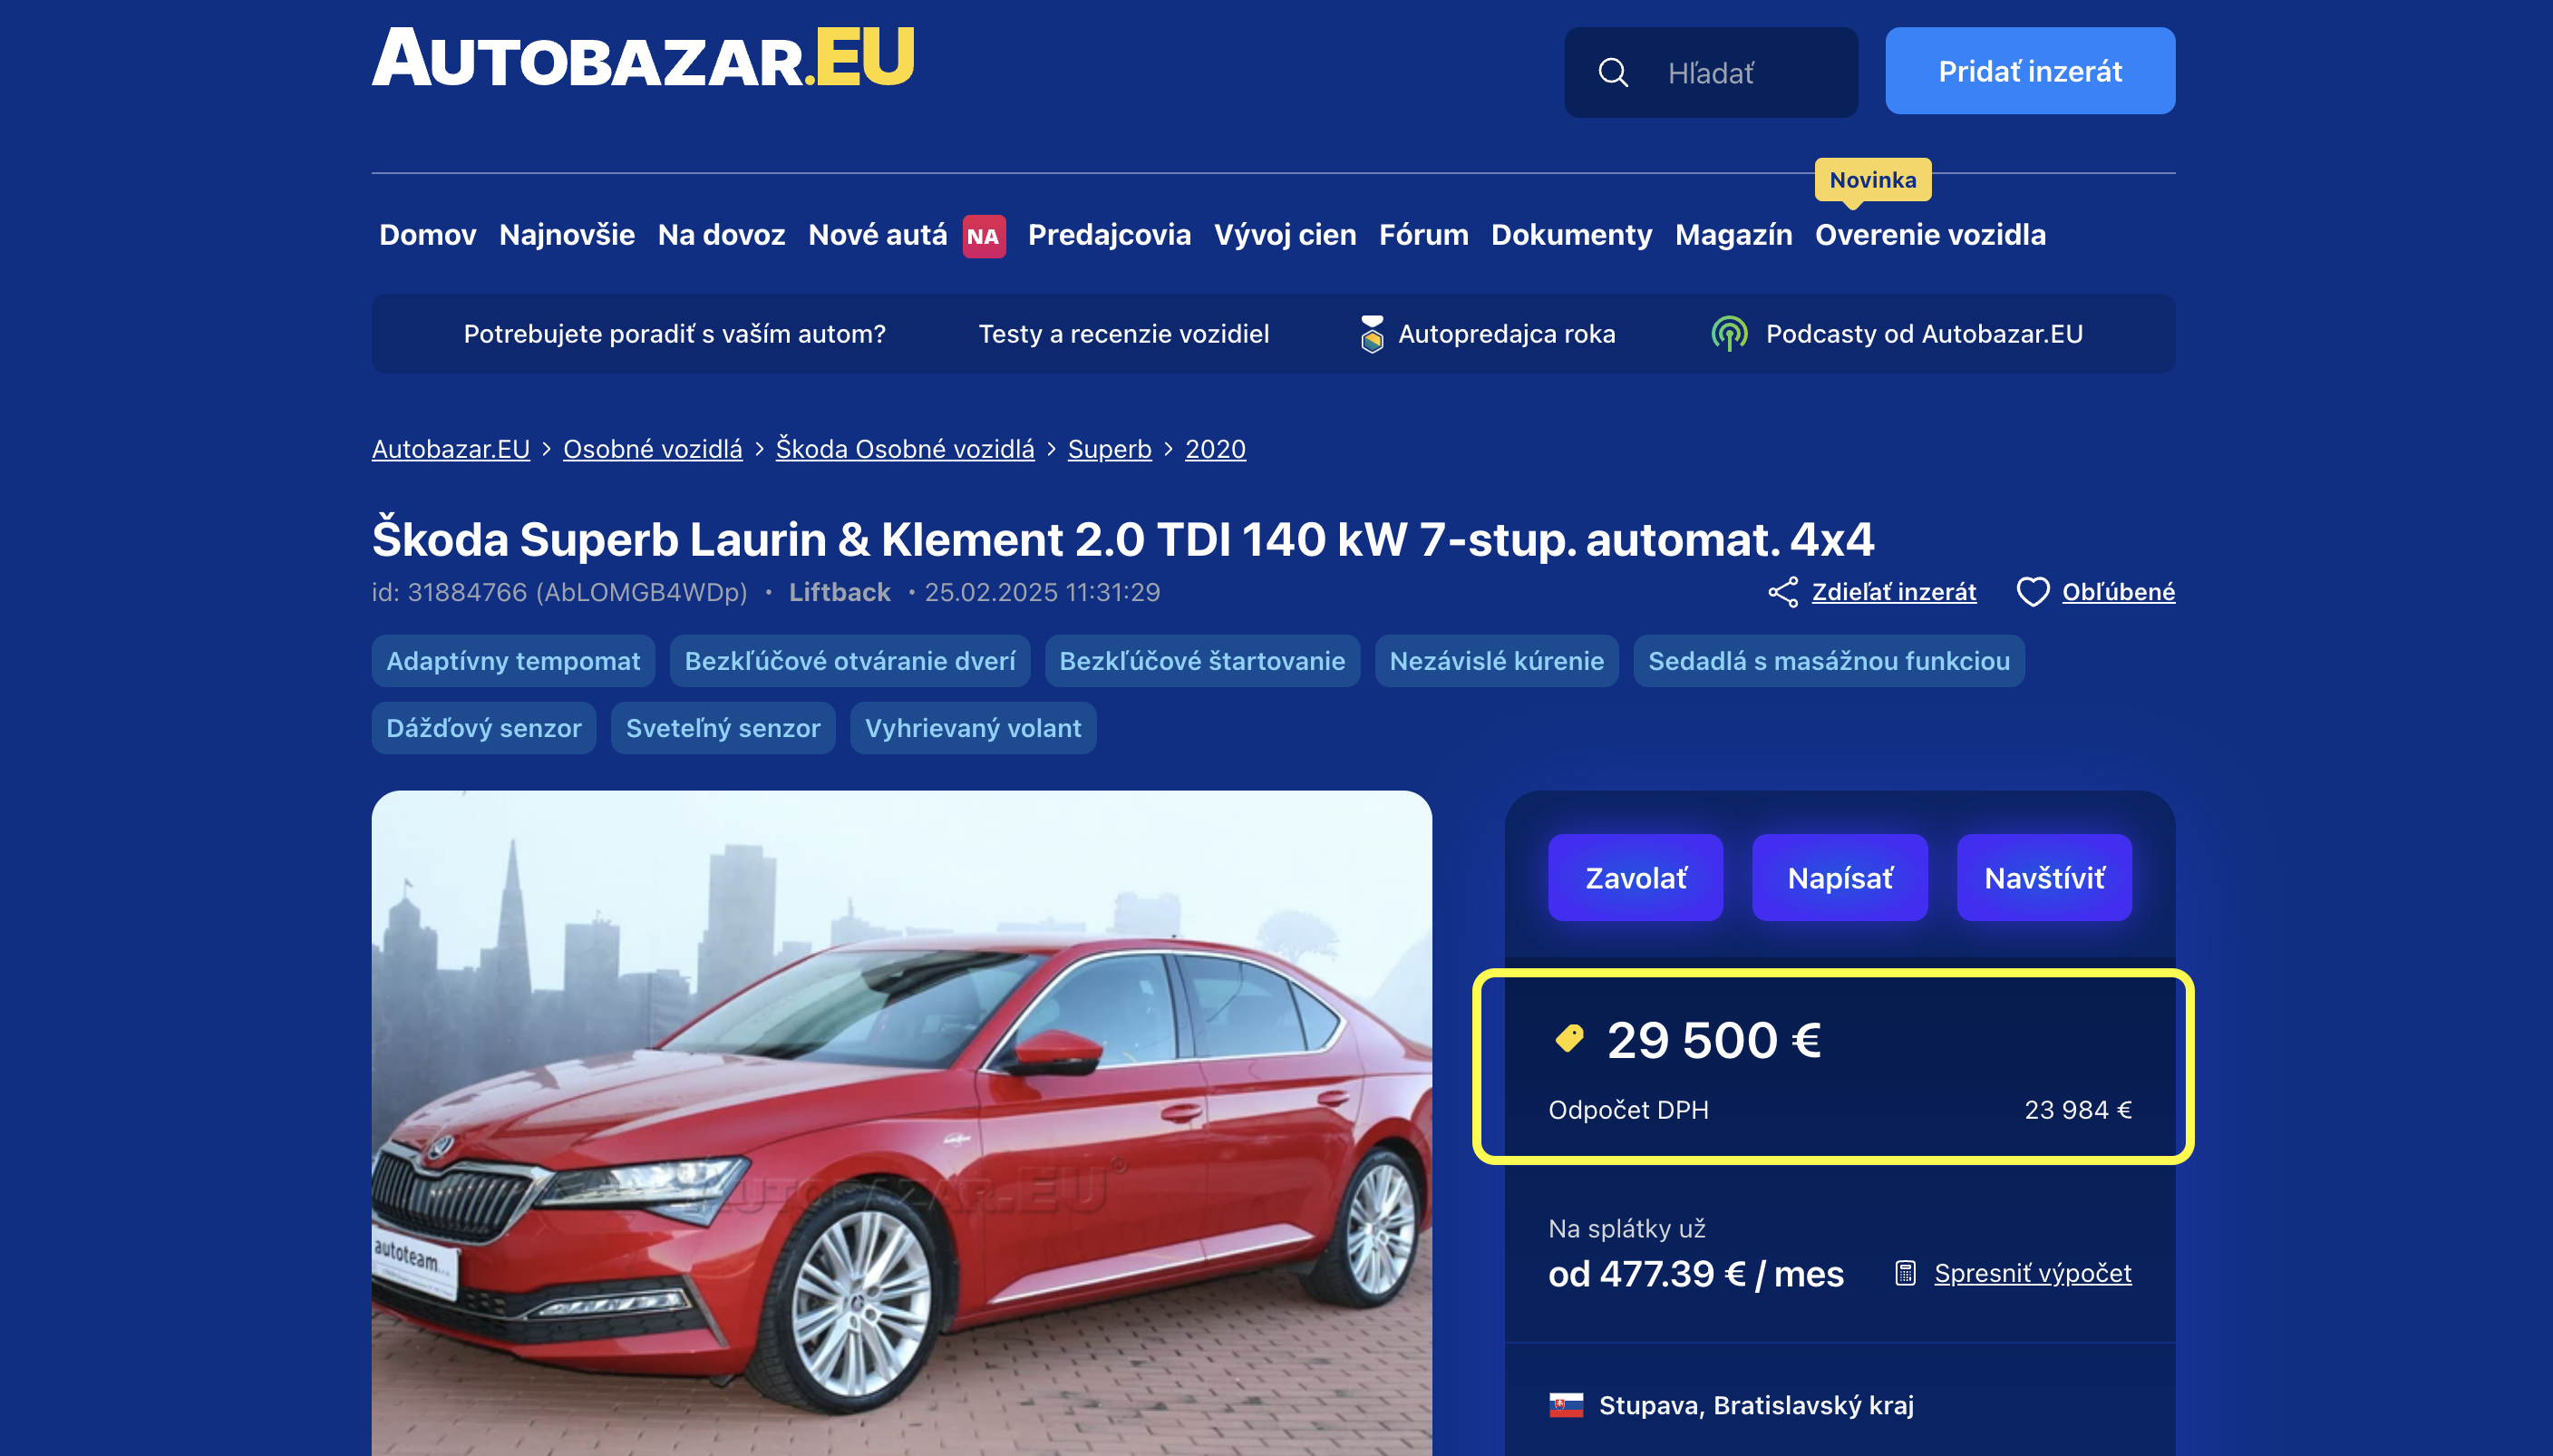 Zdroj: autobazar.EU
Z akej ceny sa uplatňuje odpočet dane? Pre zjednodušenie, v inzerátoch u nás je vždy uvedené, či je daná cena je “s odpočtom DPH“ alebo “bez odpočtu DPH."
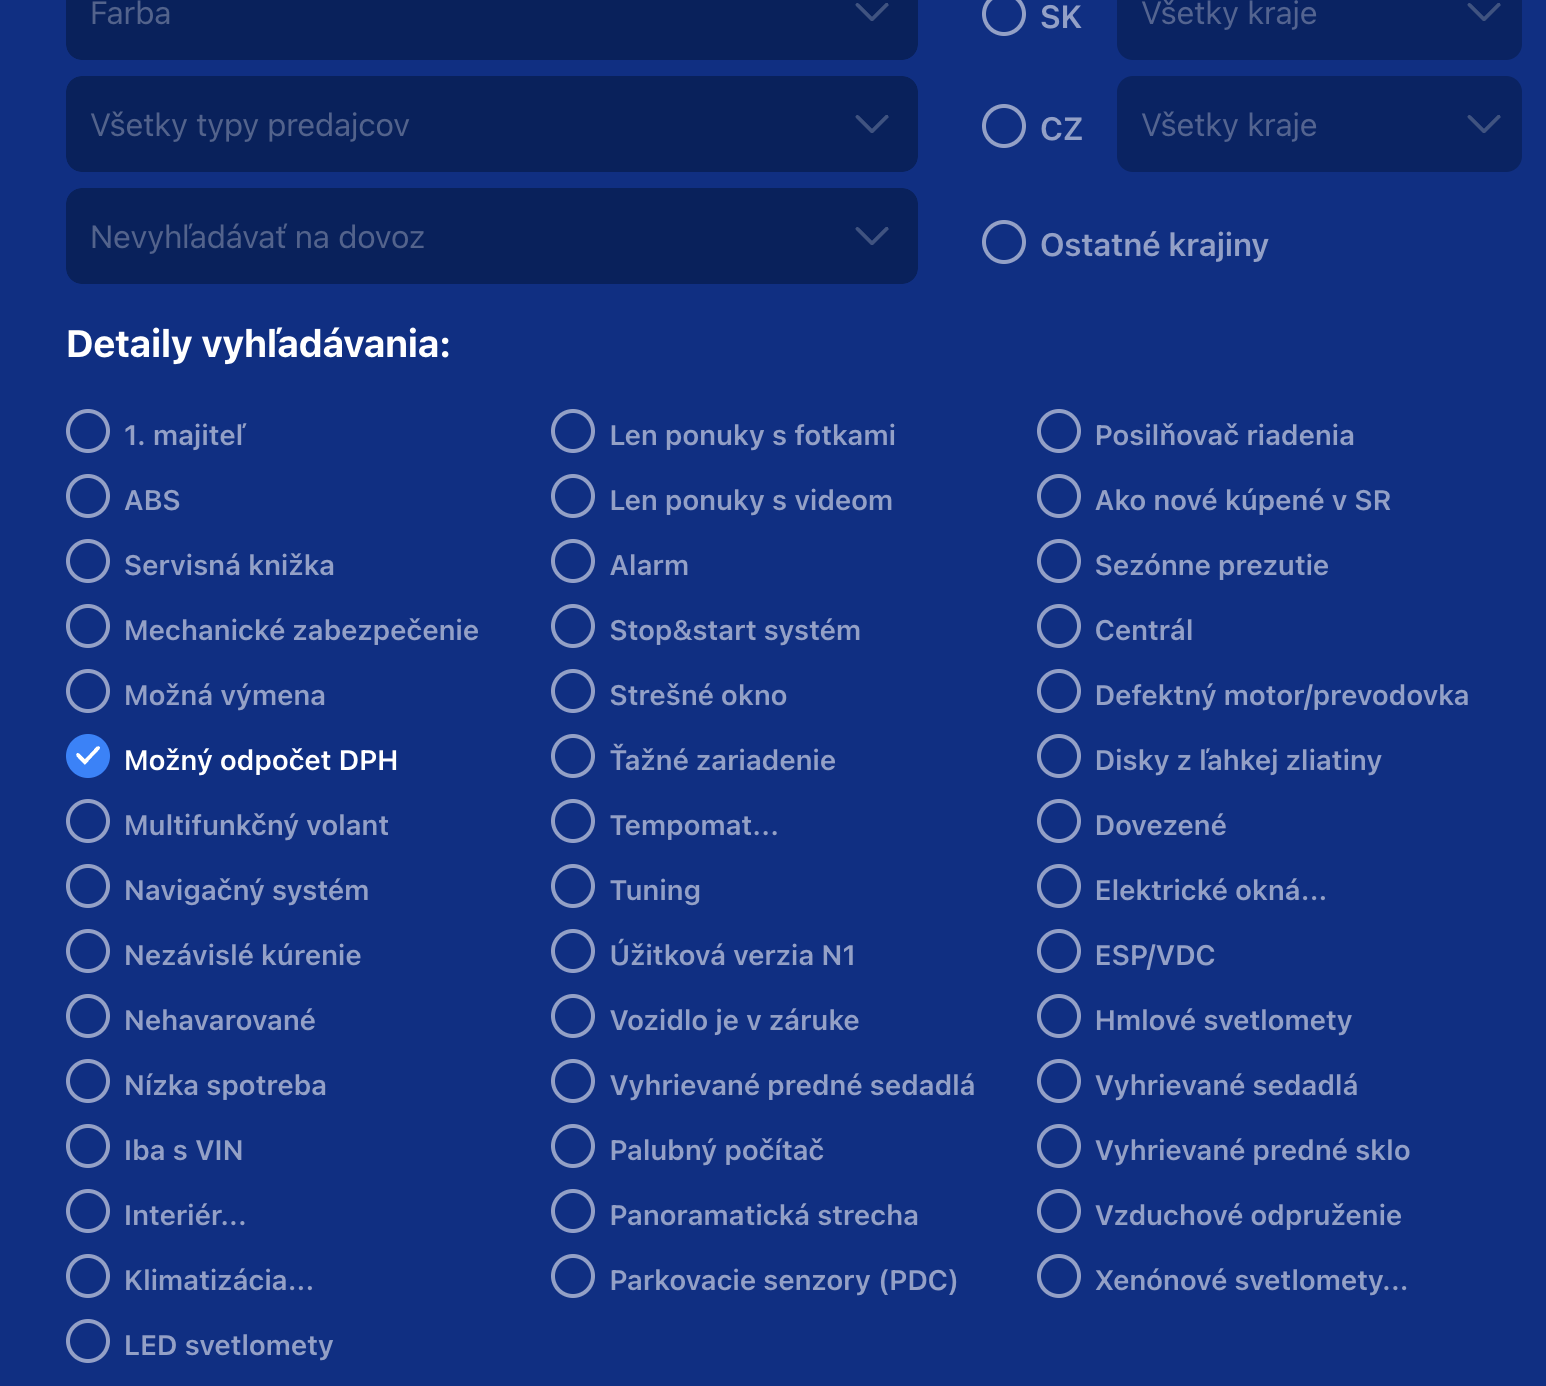 Zdroj: Autobazar.EU / Na hlavnej stránke portálu Autobazar.EU je rozšírený filter s možnosťou vybrať iba autá s možnosťou odpočtu DPH
Ako má podnikateľ postupovať pri odpočte DPH pri nákupe auta? Ako príklad na vysvetlenie si uveďme nasledujúcu modelovú situáciu. Našiel som vozidlo s odpočtom DPH, ako si uplatním odpočet? Nie je to žiaden zložitý proces. Rovnako nie je proces časovo náročný. Vodičovi stačí nasledovať postup → skontaktujem sa s predajcom a uistím sa o výške odpočtu a finálnej cene.
Ako tieto vozidlá vyhľadať? Tieto vozidlá máme aktuálne v ponuke s odpočtom DPH. Stačí si bližšie špecifikovať želané parametre v lište vpravo (ročník, cena, atď.) → Všetky autá s možnosťou odpočtu DPH z našej ponuky.
Podľa ustanovenia § 49a zákona o DPH platiteľ dane môže odpočítať daň len vo výške zodpovedajúcej rozsahu použitia nehnuteľného majetku na podnikanie, t.j. nie v plnej výške, ale iba v pomernej výške. V prípade použitia automobilu v súvislosti s podnikaním môže ísť o prípady, kedy je vlastníkom samotný podnikateľ (spoločnosť či živnostník) alebo ide o automobil, ktorého vlastníkom je zamestnanec spoločnosti, či prípad, kedy má živnostník automobil v súkromnom vlastníctve a takýto automobil sa použije na výkon podnikateľskej činnosti.
V prípade kúpy automobilu podnikateľom je pri odpočte DPH potrebné rozlišovať, akým spôsobom je automobil obstaraný, t. j. z vlastných finančných prostriedkov, resp. na finančný alebo operatívny lízing a pod. Pozor na pravdivosť údajov: Tak ako je možné vykonať daňový kontrolu na správnosť odpočtu DPH pri kúpe nehnuteľnosti, Finančná správa vykonáva aj kontroly v prípadoch odpočtov DPH pri kúpe automobilov, kedy skúma, či právo na odpočet DPH pri kúpe automobilu vzniklo a v akej miere. Rovnako sa môže skúmať aj odpočet DPH pri nákupe pohonných hmôt, technických opravách a pod. Pozrime sa na odpočet DPH pri kúpe automobilu v prípade viacerých foriem obstarania.
V prípade, ak bude podnikateľ, platiteľ DPH používať automobil nadobudnutý kúpou z vlastných finančných prostriedkov alebo pomocou úveru, ktoré obstaral len na podnikateľské účely, môže si pri jeho nákupe uplatniť odpočet DPH v plnej výške. Samozrejme za predpokladu splnenia všetkých podmienok, ktoré stanovujú ustanovenia § 49 až § 51 zákona o DPH. V skratke "len podnikateľské účely = odpočet DPH v plnej výške."
Ak bude podnikateľ (fyzická alebo právnická osoba), ktorý je platiteľom DPH, používať automobil aj na iné účely, než podnikateľské, môže si odpočítať DPH len v pomernej výške. Podnikajúca osoba je povinná určiť podiel, akým toto vozidlo používa na podnikanie, resp. na súkromné účely na základe ustanovenia § 49 ods. 5 zákona o DPH. Pomer použitia hmotného majetku a služieb na podnikanie a na iný účel ako na podnikanie podnikateľ určí podľa výšky príjmu z podnikania a iného príjmu ako je príjem z podnikania, doby používania hmotného majetku a služieb na podnikanie a na iný účel ako na podnikanie alebo podľa iného kritéria, použitie ktorého objektívne odráža rozsah použitia hmotného majetku a služieb na podnikanie a na iný účel ako na podnikanie. Napr. živnostník, ktorý má v obchodnom majetku zaradené auto, používa ho pomerom 70 % na podnikateľské účely a 30 % na súkromné účely, do daňových výdavkov si tak započíta 70 % všetkých nákladov súvisiacich z využívaním tohto auta.
V prípade, že nastane obstaranie automobilu prostredníctvom finančného lízingu, vzniká podnikateľovi (fyzickej alebo právnickej osobe), ktorý je platiteľom DPH, právo uplatniť odpočet DPH dňom odovzdania automobilu podnikateľovi, ak zároveň platí zmluvne dohodnutá povinnosť podnikateľa kúpiť a povinnosť prenajímateľa predať automobil. Podnikateľ si môže právo na odpočítanie DPH uplatniť, ak má od prenajímateľa faktúru vyhotovenú podľa § 74 zákona o DPH. Aj v prípade finančného leasingu platí ustanovenie § 49 ods. 5 zákona o DPH špecifikované vyššie. V prípade, že nastane obstaranie automobilu prostredníctvom operatívneho prenájmu, vzniká podnikateľovi (fyzickej alebo právnickej osobe), ktorý je platiteľom DPH, právo uplatniť odpočet DPH z nájomného a všetkých výdavkov, ktoré súvisia s týmto prenájmom.
 Zdroj: pixabay.com
Na základe čoho sa vypočita pomerná výška odpočtu DPH? Podnikateľ si môže právo na odpočítanie DPH uplatniť, ak má od prenajímateľa faktúru vyhotovenú podľa § 74 zákona o DPH. Čo možno považovať za dostatočný doklad? Za faktúru možno považovať aj dohodu o platbách nájomného, ktorá je súčasťou nájomnej zmluvy (splátkový kalendár), ak obsahuje údaje podľa § 74 ods. 1 zákona o DPH.
Aj v tomto prípade platí ustanovenie § 49 ods. 5 zákona o DPH, kedy podnikateľ, platiteľ DPH, ktorý nadobudne hmotný majetok (automobil) a pri kúpe tohto majetku predpokladá jeho použitie okrem podnikania aj na iný účel (súkromný), sa môže rozhodnúť, že neodpočíta časť DPH, ktorá pripadá na použitie na iný účel ako podnikanie alebo bude „dodaňovať“ použitie majetku na súkromné účely (použitie automobilu na iný účel ako na podnikanie sa bude považovať za zdaniteľné dodanie za protihodnotu).
Za nové je vozidlo podľa zákona považované vtedy, ak má najazdených menej než 6 000 kilometrov alebo v dobe kúpy neuplynulo viac ako 6 mesiacov od jeho uvedenia do prevádzky. Vozidlo, ktoré má najazdených viac ako 6 000 kilometrov alebo bolo do prevádzky uvedené pred viac ako pol rokom, je podľa zákona už považované za ojazdené, pričom:
ak ste takéto vozidlo v zahraničí kúpili od súkromnej osoby, povinnosť zaplatiť DPH vám nevzniká,
Podnikateľovi pri kúpe vozidla vznikajú aj ďalšie náklady súvisiace s prevádzkou auta, ako sú výdavky na nákup pohonných hmôt, výdavky na opravu auta, umytie auta, výmenu pneumatík, atď. Je možné uplatniť odpočet DPH aj pri ostatných nákladoch? Ak je motorové vozidlo zaradené do obchodného majetku, tak uvedené výdavky si môže podnikateľ započítať do daňových výdavkov. Tieto vozidlá máme aktuálne v ponuke s odpočtom DPH. Stačí si bližšie špecifikovať želané parametre v lište vpravo (ročník, cena, atď.) → Všetky autá s možnosťou odpočtu DPH z našej ponuky.
Zdroj: epi.sk, financnasprava.sk
Novinky zo sveta áut priamo na váš e-mail.

Súhlasím so Všeobecnými obchodnými podmienkami a vyhlasujem, že som sa oboznámil/a s Informáciou o spracúvaní osobných údajov


 Kto má prednosť, keď obe vozidlá prechádzajú do rovnakého pruhu?
 Zamestnávateľ už preverí vodičák zamestnanca aj bez súhlasu; preukazy berú aj za nezaplatené smeti. Témy, ktoré zaujali Slovákov
 Našich vodičov vystrašila zmena lehoty STK raz ročne: Aký je aktuálny stav, lehoty a čo bude nasledovať?